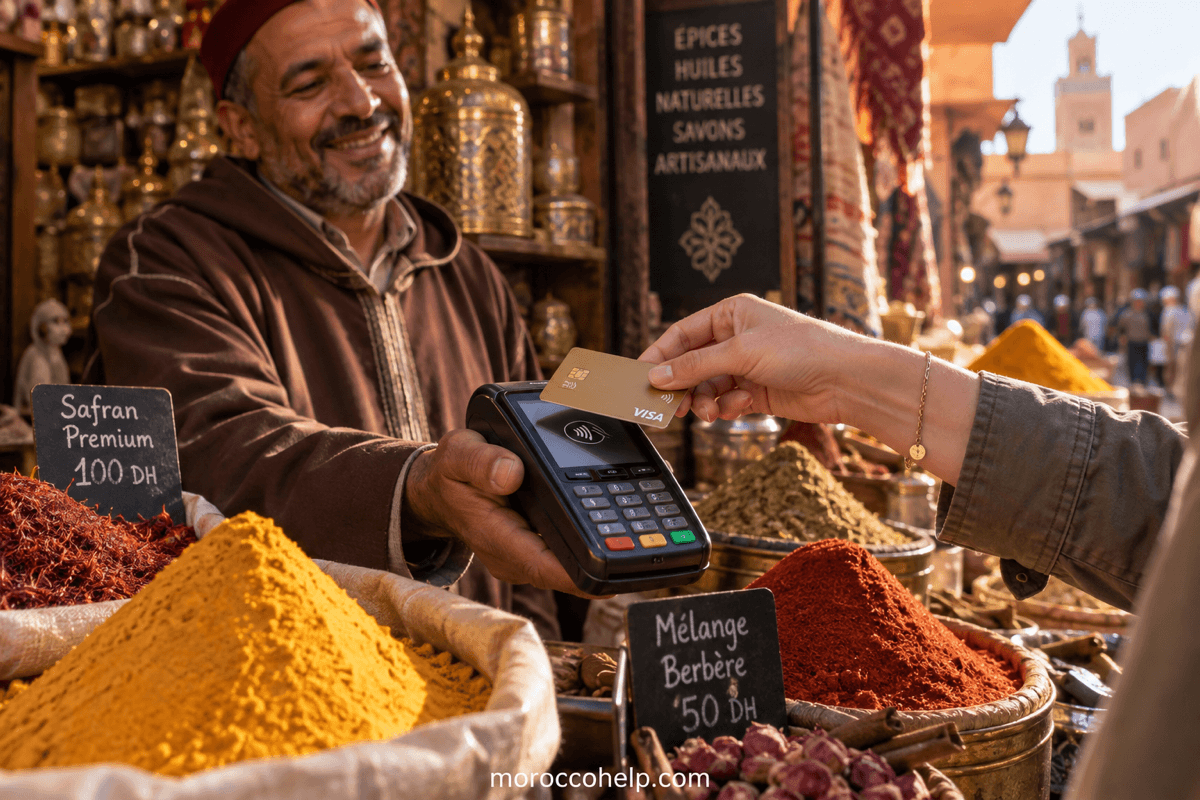
عمولة تقنية صغيرة على وشك أن تصبح خبراً كبيراً. فابتداءً من الخميس فاتح أكتوبر 2026، ينخفض السقف العام لرسوم التبادل على المدفوعات بالبطاقة البنكية داخل المغرب من 0.65% إلى 0.50% دون احتساب الضريبة، تطبيقاً للقرار التنظيمي الذي اعتمده بنك المغرب في يوليوز 2026. أما المدفوعات الرقمية للخدمات العمومية فتحصل على معدل أكثر جذرية: 0.15%. بالنسبة للتجار والبنوك والمستهلكين، تعد هذه واحدة من أهم إصلاحات المدفوعات في المغرب خلال هذا العقد.
الإصلاح في أربعة أرقام
قرار تنظيمي لبنك المغرب، يسري فاتح أكتوبر 2026
ما الذي يتغير بالضبط في فاتح أكتوبر 2026؟
| نوع الدفع بالبطاقة | السقف الحالي | من فاتح أكتوبر 2026 |
|---|---|---|
| المدفوعات المحلية عموماً | 0.65% د.ض | 0.50% د.ض |
| الخدمات العمومية الرقمية | – | 0.15% |
رسوم التبادل هي المبلغ الذي تدفعه بنك التاجر إلى بنك حامل البطاقة مقابل كل عملية دفع. وهي مكوّن جوهري من التكلفة الإجمالية التي يتحملها التاجر لقبول الدفع بالبطاقات. وبتقليص السقف العام بنحو الربع (من 0.65% إلى 0.50%)، يخفض بنك المغرب مباشرةً كلفة قبول البطاقات في منظومة الدفع الوطنية بأكملها – ومع معدل 0.15% يصبح أداء الضرائب والغرامات والرسوم والفواتير عبر الإنترنت أرخص كثيراً في معالجته.
ما هي رسوم التبادل بلغة بسيطة؟
حين تدفع 100 درهم بالبطاقة عند تاجر، لا ينتقل المال في خط مستقيم. فبنك التاجر (الطرف القابل) وبنكك (المانح) تتبادلان عدة تدفقات، أحدها رسوم التبادل – تعويض للبنك المانح عن مخاطر وكلفة إصدار البطاقات والوقاية من الغش وضمان الدفع الفوري. يُحدد هذا المعدل من طرف أنظمة الدفع، لكنه في المغرب مقيّد بسقف تنظيمي من بنك المغرب. وكلما انخفض السقف، انخفضت عمولة الخدمة المفروضة على التاجر – أو تحسنت هوامش البنوك، حسب المنافسة.
ما الذي يعنيه هذا للتجار؟
- خفض بنيوي لتكاليف القبول. لمحل يحقق مليون درهم من المدفوعات بالبطاقة سنوياً، يمثل تراجع السقف العام وحده من 0.65% إلى 0.50% ما يصل إلى 1.500 درهم سنوياً مستردة، حتى قبل أي تفاوض.
- أعد التفاوض على عقدك التجاري. السقف سقفٌ أقصى وليس تعرفة. ابتداءً من أكتوبر، اسأل بنكك القابل كيف ستُمرَّر التخفيض إلى عمولة الخدمة عندك – خصوصاً إن كنت تدير دكاناً أو صيدلية أو نشاطاً إلكترونياً بهوامش ضئيلة.
- أسباب أكثر لقبول البطاقة. كل نقطة مئوية تُقتطع من الرسوم تقلّص الفارق بين كلفة التعامل بالنقد (نقل، أمن، صرف، ضياعات) وكلفة القبول الإلكتروني.
ما الذي يعنيه هذا للمستهلكين؟
لا تُحمَّل رسوم التبادل على المستهلك مباشرة – فهي تدفق بين البنوك. لكن المستهلك يستفيد بشكل غير مباشر:
- قبول أوسع للبطاقة. فكلما رخص القبول، انتشرت البطاقة لدى مزيد من التجار الصغار وسيارات الأجرة والأكشاك والخدمات العمومية.
- ازدهار الدفع اللامس والهاتف. الرسوم الأدنى تحسّن اقتصاديات شبكات الوسيط والمحافظ الرقمية وحدود الدفع اللامس.
- أثر محتمل على الأسعار. في القطاعات التنافسية، تنتهي وفورات الكلفة إلى الأسعار أو العروض الترويجية – وكلما زادت شفافية السوق تسارع انتقالها.
- وصول أرخص إلى الخدمات العمومية الرقمية. مع معدل 0.15%، يفقد أداء ضريبة أو غرامة أو فاتورة عبر الإنترنت معظم كلفة معالجته – وحجة أقل للبقاء في الطابور.
لماذا يقوم بنك المغرب بهذه الخطوة؟
تندرج هذه القرار في استراتيجية أوسع وثّقها البنك المركزي: رفع حصة المدفوعات الإلكترونية، تقليص اعتماد الاقتصاد على النقد، توسيع الشمول المالي، ومواكبة أجندة التحول الرقمي الوطنية. فكل نقطة أساس تُقتطع من كلفة القبول تجرّ تجاراً جدداً إلى المنظومة الإلكترونية – وكل تاجر جديد يقبل البطاقة يجذب حاملي بطاقات جدداً.
ماذا تفعل قبل فاتح أكتوبر؟
- التجار: راجعوا اتفاقية الخدمة التجارية الحالية، وسجلوا معدلكم الفعلي اليوم، وحددوا موعد تفاوض مع بنككم القابل لأكتوبر.
- المستهلكون: لا شيء مطلوب – لكن توقعوا نقاط قبول أكثر وتجربة دفع أسلس كلما ترسخت الإصلاحات.
- المقاولات الصغيرة الرقمية: إن أجّلتم قبول البطاقة بسبب الكلفة، أعيدوا الحساب بالسقف الجديد 0.50% (و0.15% للخدمات العمومية إن كنتم تخدمون هذا القطاع).
أسئلة شائعة
هل ستنخفض رسومي البنكية من فاتح أكتوبر 2026؟
ليس مباشرةً. فرسوم التبادل تُدفع بين البنوك خلف الكواليس في كل عملية دفع. لن يتغير أي سطر في كشف حسابك. الإصلاح يخفض كلفة قبول البطاقات على التجار، ما يميل إلى توسيع القبول والإفادة تدريجياً على المستهلكين في القطاعات التنافسية.
ما هي رسوم التبادل؟
هي العمولة التي تدفعها بنك التاجر إلى بنك حامل البطاقة مقابل كل عملية دفع، لتعويض البنك المانح عن مخاطر الغش وكلفة إصدار البطاقات وضمان الدفع. وفي المغرب يُحدد سقفها الأقصى بتنظيم من بنك المغرب.
ما الذي يتغير للتجار في فاتح أكتوبر 2026؟
ينخفض السقف العام لرسوم التبادل المحلية من 0.65% إلى 0.50% دون احتساب الضريبة – أي أقل بنحو الربع. وعلى التجار مطالبة بنوكهم القابلة بتمرير هذا التخفيض في عمولة الخدمة التجارية.
هل يسري معدل 0.15% على كل المدفوعات؟
لا. المعدل الخاص البالغ 0.15% يخص رسوم التبادل على المدفوعات الرقمية للخدمات العمومية (ضرائب، غرامات، رسوم وما في حكمها) حسب القرار التنظيمي لبنك المغرب. أما المدفوعات العامة بالبطاقة فتخضع لسقف 0.50%.
يتناول الضريبة على الدخل الشخصي وحساب الرواتب والضمان الاجتماعي بالمغرب. هدفه تبسيط الشرائح الضريبية والاقتطاعات من قسيمة الأجر لكل موظف مغربي.