الكاتب
Marouan Tazi
15 مقالات بقلم Marouan Tazi

الضرائب
قانون المالية 2027 بالمغرب: ما الذي ينتظر المقاولات والأسر
سيُودَع مشروع قانون المالية 2027 في أكتوبر 2026. الإطار الاقتصادي الكلي (نمو مستهدف بـ 4.1% سنة 2027)، والتوجه القائم على «التقوية الاجتماعية والصرامة»، واستقرار المنظومة الجبائية، والتدابير الجمركية والضريبية المنتظرة، والتقويم البرلماني: الدليل الكامل لاستباق ميزانية 2027 وتحضير مقاولتكم من الآن.
Marouan Tazi·5 دقيقة قراءة
اقرأ المقال
الاقتصاد المغربي
توقعات أسبوعين: الطقس يتحول ومحفظتك تتبع، من 15 إلى 30 شتنبر 2026
نشرة استشرافية للمالية والطقس في المغرب من 15 إلى 30 شتنبر 2026. المناخ يشهد دورة محورية في الأسبوعين المقبلين: انخفاض حرارة شتنبر يستقر، والعواصف تستمر على الأطلس والسايس، واعتدال الخريف يقع يوم 23، وأولى أمطار الخريف تقترب. ماذا يعني ذلك لسلتك الغذائية وطاقتك المنزلية وميزانية الوقود ونفقاتك الصحية وقراراتك التجارية، مع نصائح عملية لكل فئة.
Marouan Tazi·5 دقيقة قراءة
اقرأ المقال
المقاولات
نشرة مخاطر الفواكه والخضر: أسبوع 14 شتنبر 2026، أسعار تهبط، سلعة هشة، وأين تضع سيولتك
قراءة مالية لسوق الجملة المغربي للفواكه والخضر لأسبوع 14 شتنبر 2026. العنب يتراجع من 11 إلى 7 درهم/كغ (-36% خسارة كامنة في أسبوع واحد)، الدلاح في حالة انكشاف عند 0,50 درهم/كغ، والطماطم رخيصة اليوم لكنها مرشحة للارتفاع بعد أضرار عاصفة سوس ماسة. رسوم بيانية للأسعار، مصفوفة المخاطر، ملف تصدير البصل، توزيع المراكز، وحساب الهوالك الذي ينبغي لكل تاجر جملة إجراؤه قبل الشراء.
Marouan Tazi·9 دقيقة قراءة
اقرأ المقال
الضرائب
ازدواج الضريبة المغرب-الإمارات موضّحًا: ما يحتاج المغاربة في الخليج معرفته
كيف تعمل العلاقة الجبائية المغربية-الإماراتية: من يُعد غير مقيم مغربي، أي دخل يفرض المغرب عليه الضريبة، حدود الاقتطاع على الأرباح والفوائد والخدمات، الضريبة الإماراتية 9% على الشركات، وكيف تستفيد من مزايا الاتفاقية بشهادة الإقامة.
Marouan Tazi·5 دقيقة قراءة
اقرأ المقال
الضرائب
شراء العقار في المغرب 2026: الوثيقة الجبائية (quitus fiscal) والرسم الإضافي الجديد بنسبة 2% لمكافحة النقد
منذ عام 2026، لا يمكن إتمام أي عملية بيع عقاري في المغرب دون الحصول على الوثيقة الجبائية (quitus fiscal)، وتخضع الصفقات التي لا يُمكن إثبات ثمنها عبر تحويل بنكي قابل للتتبع لرسم إضافي قدره 2%. دليل عملي وواضح للضرائب والإجراءات الجديدة لشراء العقار في المغرب سنة 2026.
Marouan Tazi·6 دقيقة قراءة
اقرأ المقال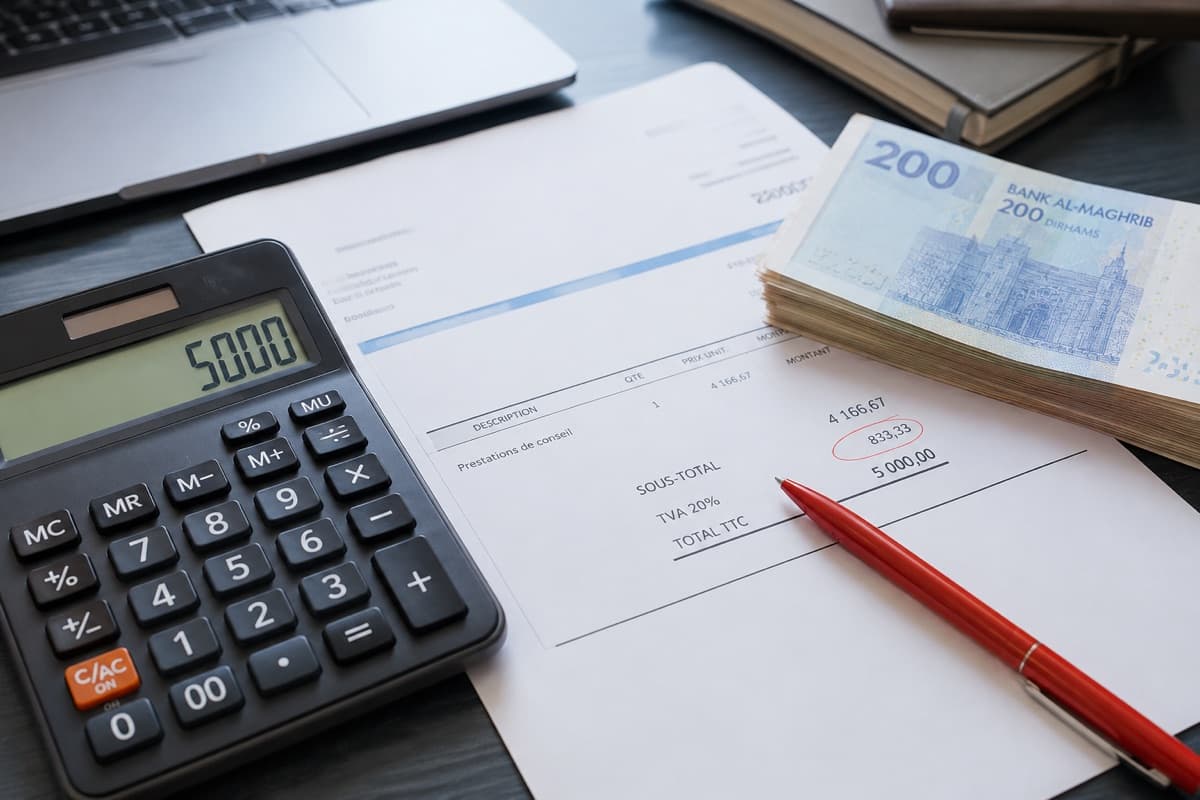
الضرائب
اقتطاع القيمة المضافة بالمغرب: عتبة الإعفاء 5 000 درهم والسقف الشهري 50 000 درهم
اقتطاع الضريبة على القيمة المضافة من المصدر (RAS TVA) بالمغرب لا يُعفي إلا فواتير الخدمات التي لا تتجاوز 5 000 درهم مع الضريبة للعملية الواحدة، في حدود 50 000 درهم شهرياً لكل مُزوّد. شرح العتبة، حالات الإقصاء (الصفقات العمومية، القطاعات المستثناة) وأمثلة رقمية وفق المادة 117 من المدونة العامة للضرائب 2026.
Marouan Tazi·5 دقيقة قراءة
اقرأ المقال
الاقتصاد المغربي
خطاب العرش 2026: الملك محمد السادس يجعل من المالية محرك المغرب الناشئ
تحليل شامل لخطاب العرش 2026: نمو 4,9%، المالية كأولوية وطنية، رقم قياسي سياحي (20 مليون)، المغرب أول مصدّر للسيارات في إفريقيا، وما يعنيه ذلك للمقاولات والمستثمرين.
Marouan Tazi·4 دقيقة قراءة
اقرأ المقال
الضرائب
الاقتطاع من المصدر بالمغرب 2026: 10 أمثلة تطبيقية
أمثلة عملية ومُرقَّمة للاقتطاع من المصدر بالمغرب 2026: بنك يؤدي لشركة خدمات مع/بدون شهادة انتظام، طبيب يستأجر عيادة، أنظمة الملاك، عتبة 500 مليون درهم، والمقاولون الذاتيون.
Marouan Tazi·10 دقيقة قراءة
اقرأ المقال
المقاولات
الاقتطاع من المصدر على الخدمات 2026: عتبة رقم المعاملات التي توسّع الاقتطاع على المقاولات
ابتداءً من 1 يوليوز 2026، يوسّع المغرب الاقتطاع من المصدر على أتعاب الخدمات ليشمل المقاولات فوق عتبة تصاعدية (≥ 500 مليون درهم، ثم 350/200)، إضافة إلى RAS IS بنسبة 5% واقتطاع القيمة المضافة (75% / 100%). دليل عملي للفوترة بين المقاولات والسيولة وشهادة الانتظام الجبائي.
Marouan Tazi·5 دقيقة قراءة
اقرأ المقال
الضرائب
الاقتطاع من المصدر بالمغرب 2026: جميع التغييرات مقارنة بـ 2025
دليل شامل للاقتطاع من المصدر (RAS) بالمغرب سنة 2026: النسبة الجديدة على الأرباح 11,25%، اقتطاع 5% على الإيجارات، توسيع الاقتطاع على الخدمات (عتبة تصاعدية 500/350/200 مليون درهم)، وآلية اقتطاع الضريبة على القيمة المضافة.
Marouan Tazi·4 دقيقة قراءة
اقرأ المقال
المقاولات
الضريبة على الشركات بالمغرب 2026: معدلان والإصلاح المكتمل
اكتمل إصلاح الضريبة على الشركات (IS) بالمغرب في 2026 بجدول بمعدلين: 20% و35% حسب عتبة 100 مليون درهم. المعدلات، الواجب الأدنى، الإعفاءات ومستجدات قانون المالية 2026.
Marouan Tazi·3 دقيقة قراءة
اقرأ المقال
المقاولات
المقاول الذاتي بالمغرب 2026: دليل المساهمة المهنية الموحدة (CPU)
يضمّ المغرب اليوم أكثر من 250٬000 مقاول ذاتي يدفعون المساهمة المهنية الموحدة بدلاً من الضريبة على الدخل والرسم المهني ومساهمة التضامن. المعدلات والسقوف والأهلية والالتزامات لعام 2026.
Marouan Tazi·3 دقيقة قراءة
اقرأ المقال
الضرائب
الاقتطاع من المصدر على الإيجار بالمغرب: ما الذي يتغير في يوليوز 2026؟
ابتداءً من 1 يوليوز 2026، يُطبَّق اقتطاع من المصدر بنسبة 5% على الإيجارات المدفوعة للملاك المهنيين والشركات. من يُعنى به وكيف يعمل ومثاله وأثره العملي.
Marouan Tazi·2 دقيقة قراءة
اقرأ المقال
مميّز
الضرائب
إصلاح الضريبة على القيمة المضافة بالمغرب 2026: معدلان فقط
منذ يناير 2026، لا يطبق المغرب سوى معدلين للضريبة على القيمة المضافة: 10% و20%. إليك ما تغيّر للمستهلكين والمقاولات وأسعار المنتجات.
Marouan Tazi·3 دقيقة قراءة
اقرأ المقال
الضرائب
كيف تعمل الضريبة على القيمة المضافة (TVA) بالمغرب
كيف تعمل الضريبة على القيمة المضافة بالمغرب سنة 2026: المعدّلان، التحويل بين HT وTTC، عتبات الخضوع، آلية الخصم، التصريح، ومن يلزم بفوترتها.
Marouan Tazi·2 دقيقة قراءة
اقرأ المقال