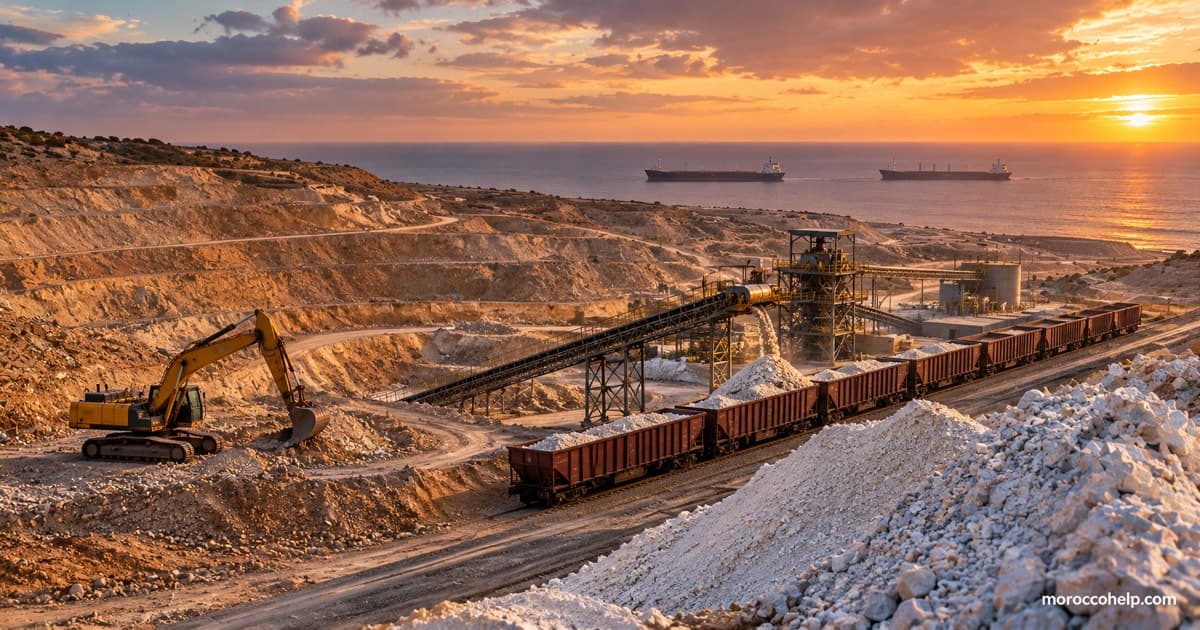
إنها واحدة من التحولات الصامتة الكبرى في الأخبار الاقتصادية لهذا الخريف. إلا أنها لم تعد صامتة على حسابات المكتب الشريف للفوسفات: الصين، أول منتج عالمي للفوسفات، تخفض بشدة صادراتها من الأسمدة لصالح سوقها الداخلي، بينما ضاعفت أزمة الشرق الأوسط سعر الكبريت، المادّة الأولى في الأسمدة الفوسفاتية. حصيلة نصف سنة أول 2026 بالغ القسوة: المكتب الشريف سجّل خسارة صافية بـ2,84 مليار درهم (مقابل ربح 8,25 مليار قبل سنة)، لكنه حافظ على هامش EBITDA عند 28% (بينما تراجع موزايك إلى 9% ونوتريان إلى 8%) وكسب حصصاً سوقية عالمية صعدت من 28% إلى 30%. قراءة رقمية في تقاطعٍ بين الأسواق الآسيوية وجيوسياسات الخليج والاقتصاد المغربي، في سياق عالمي مضطرب كنا نتابعه في موجز الأسواق الدولية لنهاية شتنبر.
ما الذي يجري في الصين (وآسيا)
باعتبارها أول منتج عالمي، جفّفت الصين جزءاً كبيراً من صادراتها من الأسمدة الفوسفاتية: بكين تعطي اليوم الأولوية لسوقها الداخلي، إلى درجة أن المحللين يتحدثون عن «انهيار» في تدفقات التصدير الصينية. ويؤكد المكتب الشريف ذلك في تقريره النصف سنوي: العرض العالمي يبقى مقيداً بـ«الغياب المستمر للصادرات الصينية»، يضاف إليه تراجع الحجوم الروسية نحو أوروبا وانحسار الصادرات السعودية.
النتيجة المباشرة: يشدّ العرض العالمي من المغذيات. مشتري الأسمدة الذي كان يمون نفسه بأسعار رخيصة من الصين مضطر اليوم للاتجاه نحو الموردين الكبار الآخرين، والمزايدة بأكثر شراسة على الحجوم المتاحة. وهنا بالضبط يصبح الفوسفات المغربي استراتيجياً.
ويضاف إلى ذلك رابط تجاري أقل شهرة لكنه مذهل: أصبح المغرب في ماي 2026 الوجهة الأولى لصادرات الأمونيا الصينية، مستوعباً أكثر من ربع التسليمات الصينية خلال شهر قياسي، لتغذية مصانع الأسمدة التابعة للمكتب الشريف بالأزوت، وهو مدخل أساسي ارتفع سعره في كل مكان آخر.
الصدمة القادمة من مضيق هرمز
بينما تغلق الصين صمامات الأسمدة، ضرب مضيقٌ آخر أسعارَ الكبريت. الحرب في إيران والاضطرابات في مضيق هرمز، ممرّ نحو 45% من صادرات الكبريت العالمية بحراً (وأكثر من 35% من اليوريا، و25% من الأمونيا، و20% من الفوسفات)، أرسلت الأسعار إلى السماء:
- متوسط سعر استيراد الكبريت بالمغرب: 5490 درهماً للطن بين يناير ويوليوز، بارتفاع 182% عن العام السابق، حسب تقرير لشتنبر لوزارة الاقتصاد والمالية.
- الفاتورة الإجمالية: 27,2 مليار درهم (2,8 مليار دولار) من الكبريت المستورد من يناير إلى غشت، بزيادة تقارب 190% على سنة، وفق مكتب الصرف. شهر غشت وحده أضاف نحو 7 مليارات درهم (+35% مقارنة بيوليوز).
- المقصّان: خلال النصف الأول تضاعف سعر الكبريت ثلاث مرات بينما لم ترتفع أسعار الأسمدة إلا بنحو 20%: يستحيل تحميل صدمة كهذه على فلاحين يواجهون أصلاً ضيق القدرة الشرائية.
يستورد المغرب الكبريت من كازاخستان والسعودية والإمارات، وفتح مفاوضات مع العراق لتأمين حجوم إضافية.
الأرقام المغربية: نصف السنة في جداول
| المؤشر | الرقم | التفصيل |
|---|---|---|
| صادرات الفوسفات ومشتقاته (يناير-غشت) | 61 مليار درهم، -6% | بيانات مكتب الصرف |
| واردات الكبريت (يناير-غشت) | 27,2 مليار درهم، +190% | متوسط السعر: 5490 درهماً/طن (+182%) يناير-يوليوز |
| رقم معاملات المكتب الشريف (س1 2026) | 48,37 مليار درهم، -7,3% | مقابل 52,17 مليار في س1 2025 |
| EBITDA المكتب الشريف (س1) | 13,31 مليار درهم، -28% | الهامش 28% (36% قبل سنة)، و27% في الربع الثاني |
| النتيجة الصافية للحصة (س1) | -2,84 مليار درهم | مقابل +8,25 مليار في س1 2025 |
| التجارة العالمية للأسمدة الفوسفاتية (س1) | -22% | تراجع الطلب الهندي والأوروبي والإفريقي |
| صادرات المغرب من الأسمدة (س1) | -16% | أفضل من السوق ← الحصة العالمية 28% ← 30% |
| توقعات بنك المغرب (2026) | +9,7% في صادرات الفوسفات | رهان على تسارع نهاية السنة |
الخسارة الصافية ميكانيكية: ارتفاع فاتورة الكبريت وحدها يتجاوز تراجع EBITDA، وتكاليف الاستغلال لدين مرتفعة تُكمل عكس النتيجة. لكن القراءة التشغيلية تبقى متينة، وهذا هو مفارقة هذا النصف سنة.
المكتب الشريف أمام منافسيه: المقارنة التي تقول كل شيء
يتضمن تقرير المكتب الشريف مقارنة دولية تستحق التوقف عندها. هوامش EBITDA للأنشطة الفوسفاتية في النصف الأول 2026:
| المجموعة | هامش EBITDA س1 2026 | تطور EBITDA الفوسفاتي |
|---|---|---|
| معادن (السعودية) | 33% | بين -34% و-51% (مدى القطاع) |
| المكتب الشريف (المغرب) | 28% | -26% (بالدولار، على أساس قابل للمقارنة) |
| فوسأغرو (روسيا) | 22% | غ.م. |
| ICL (إسرائيل) | 19% | غ.م. |
| موزايك (الولايات المتحدة) | 9% | غ.م. |
| نوتريان (كندا) | 8% | غ.م. |
تفوّق «معادن» يأتي من وصولها المحلي إلى الكبريت والأمونيا؛ أما الباقون فيدفعون السعر كاملاً. رمز الصدمة: لدى موزايك في البرازيل، هبطت نسبة استغلال الطاقات الفوسفاتية من 84% إلى 47% بين الربع الثاني 2025 والربع الثاني 2026، ووُضع منجم باتروسينيو في طور الصيانة، وتراجع إنتاج الصخرة البرازيلية من مليون إلى 0,7 مليون طن. في المقابل، واصل المكتب الشريف تموين زبنائه، والبرازيل، السوق الأكثر صلابة، شهدت نمو المبيعات المغربية.
ردّ المكتب الشريف: سلفات TSP والأمونيا الصيني والعودة إلى أمريكا
أمام صدمة المدخلات، لم يبق المجموعة ساكنة:
- التحول نحو سلفات TSP. السلفات الثلاثية تطلب كبريتاً أقل بكثير ولا تحتاج أي أمونيا. انتقلت من 26% إلى 35% من حجوم الأسمدة المصدَّرة في النصف الأول، ودخل خط ثالث لسلفات TSP بطاقة مليون طن الخدمة بالجرف الأصفر في يوليوز.
- مخزون مؤمّن مسبقاً. اشترى المكتب الشريف كبريته قبل الارتفاع منذ نهاية 2025 ونوّع مصادره، ومنها الأمونيا الصيني (المغرب، الوجهة الأولى في ماي).
- صيانة استباقية. فرضت اضطرابات التموين أشغالاً همت نحو 30% من الطاقات الإنتاجية؛ وقدّم جزء من البرنامج إلى الربع الثاني للحفاظ على مرونة النصف الثاني.
- العودة إلى السوق الأمريكية. علّقت واشنطن في 29 يونيو الرسوم التعويضية على الفوسفات المغربي (إلى غاية 8 أشهر)، مستشهدة بنقص في الأسمدة؛ واستأنف المكتب الشريف صادراته نحو الولايات المتحدة في يوليوز وغشت.
- صعود منتجات التخصص: نشرة Specialty Products & Solutions بنمو 26% إلى 4,76 مليار درهم.
على مستوى الميزانية: 16,07 مليار درهم من الاستثمارات في النصف الأول (في ارتفاع سنوي)، و32,69 مليار درهم من السيولة، ودين مالي صافٍ بـ115,47 مليار (3,05× EBITDA مقابل 2,76× نهاية 2025)، وأكده وصوله إلى الأسواق بإصدار هجين دولي بـ1,5 مليار دولار اكتُتب أكثر من أربع مرات.
خبر سار أم سيئ؟ الاثنان معاً.
الرياح المواتية: أسعار داعمة بسبب انسحاب الصين، حصة عالمية في ارتفاع (28% ← 30%)، نحو 70% من الاحتياطي العالمي للفوسفات، وطاقات إنتاجية موسّعة حديثاً لالتقاط طلب آسيا اليتيم.
الرياح المعاكسة: فاتورة كبريت بـ+190%، خسارة صافية بـ2,84 مليار، دولار قوي يغلي كل مدخل مستورد (راجع تحليلنا للدرهم مقابل الأورو والدولار) وخطر انعكاس حاد إذا أعادت الصين فتح صادراتها.
لماذا يهم هذا الاقتصاد المغربي
يشكل الفوسفات ثالث قطاع تصديري في المملكة، بعد السيارات والصناعات الغذائية. ثلاث قنوات للتأثير:
- مداخيل بالعملة الصعبة: 61 مليار درهم في 8 أشهر، تدفق يدعم احتياطات الصرف، ومعه الدرهم.
- التشغيل والاستثمار المحلي: مواقع خريبكة والجرف الأصفر وبنگرير تحمل مناطق بأكملها.
- سوق الأسهم والثقة: نتائج المكتب الشريف تزن على تسعير دورة المواد الأولية في بورصة الدار البيضاء، بعد شهر شتنبر صعب أصلاً على ماسي (راجع موجز غلق 28 شتنبر).
أسئلة شائعة
لماذا تُعدّ صادرات الصين من الفوسفات بهذه الأهمية؟
الصين أول منتج عالمي. حين تنسحب من سوق التصدير، تختفي ملايين الأطنان من الأسمدة من العرض العالمي، ويتجه المشترون نحو الموردين الآخرين، والمغرب في مقدمتهم، فترتفع الأسعار.
لماذا ارتفع سعر الكبريت إلى هذا الحد؟
الحرب في إيران والاضطرابات في مضيق هرمز، الذي يمر عبره نحو 45% من صادرات الكبريت العالمية بحراً، شدّت العرض بشكل مفاجئ. متوسط سعر الاستيراد بالمغرب ارتفع 182% على سنة (5490 درهماً للطن بين يناير ويوليوز).
هل المكتب الشريف في صعوبة؟
سجّل المكتب الشريف خسارة صافية بـ2,84 مليار درهم في النصف الأول، لكن هامش EBITDA لديه (28%) يتفوق على أغلب منافسيه، وسيولته متينة (32,7 مليار درهم)، واستثماراته في ارتفاع، وهو يكسب حصصاً سوقية عالمية. إنها صدمة تكاليف مُمتصّة، لا تعثر بنيوي.
كيف يقلل المكتب الشريف اعتماده على الكبريت؟
بتسريع سلفات TSP (سماد يطلب القليل من الكبريت وبلا أمونيا، أصبح 35% من الحجوم المصدَّرة)، وبأمننة المخزونات والمصادر مسبقاً (ومنها الأمونيا الصيني)، وبتقديم الصيانة.
ما هو الأثر على الفلاحين المغاربة؟
سوق عالمي مشدود يدعم أسعار الأسمدة. محلياً، برنامج دعم الأسمدة الوطني يمتص جزءاً من الصدمة، لكن الفاتورة الإجمالية تبقى في اتجاه صاعد.
ماذا يتوقع بنك المغرب؟
يتوقع بنك المغرب ارتفاع صادرات الفوسفات بـ9,7% خلال 2026، رهان على تسارع الحجوم، وعلى بقاء الرياح الآسيوية مواتية.
اقرأ أيضاً
- آخر الأخبار المالية بالمغرب، شتنبر 2026
- الدرهم المغربي مقابل الأورو والدولار، 5 أكتوبر 2026
- بورصة الدار البيضاء: غلق 28 شتنبر 2026
يتابع ياسين بورصة الدار البيضاء وقرارات بنك المغرب والمؤشرات الاقتصادية الكلية للمغرب. يحول تحركات السوق إلى خلاصات واضحة وعملية للمستثمرين والمدخرين المغاربة.