Une petite commission technique va faire parler d'elle. À partir du jeudi 1er octobre 2026, le plafond général des frais d'interchange des paiements par carte au Maroc passe de 0,65 % à 0,50 % hors taxes, en application de la décision réglementaire adoptée par Bank Al-Maghrib en juillet 2026. Les paiements numériques des services publics bénéficient d'un taux encore plus offensif : 0,15 %. Pour les commerçants, les banques et les consommateurs, c'est l'une des réformes des paiements les plus lourdes de conséquences de la décennie au Maroc.
La réforme en quatre chiffres
Décision réglementaire de Bank Al-Maghrib, en vigueur le 1er octobre 2026
Ce qui change exactement au 1er octobre 2026
| Type de paiement par carte | Plafond actuel | Dès le 1er octobre 2026 |
|---|---|---|
| Paiements domestiques généraux | 0,65 % HT | 0,50 % HT |
| Services publics numériques | – | 0,15 % |
Les frais d'interchange sont le montant que la banque du commerçant verse à la banque du porteur de la carte pour chaque transaction. C'est une composante centrale du coût total que paie un commerçant pour accepter les paiements par carte. En rabotant près d'un quart du plafond général (de 0,65 % à 0,50 %), Bank Al-Maghrib baisse directement le coût d'acceptation des cartes dans tout le système de paiement national – et avec le taux de 0,15 %, payer ses impôts, amendes, taxes et factures en ligne devient drastiquement moins cher à traiter.
Que sont les frais d'interchange, en clair ?
Quand vous payez 100 dirhams par carte chez un commerçant, l'argent n'emprunte pas une ligne droite. La banque du commerçant (l'acquéreur) et votre banque (l'émetteur) s'échangent plusieurs flux, dont les frais d'interchange – la rémunération de la banque émettrice pour les risques et coûts de l'émission des cartes, la prévention de la fraude et la garantie de paiement immédiate. Ce taux est fixé par les réseaux de paiement mais, au Maroc, plafonné par la réglementation de Bank Al-Maghrib. Un plafond plus bas, c'est une commission de service marchand moins élevée – ou de meilleures marges pour les banques, selon la concurrence.
Ce que cela change pour les commerçants
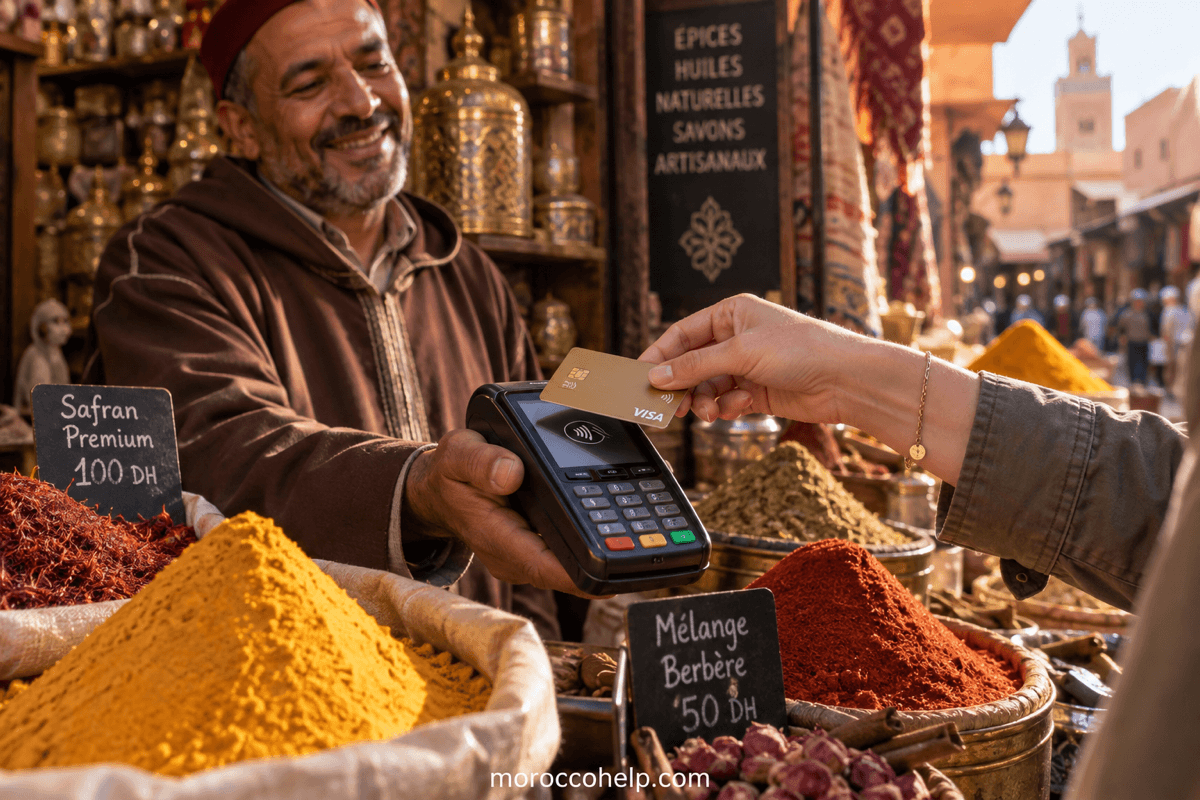
- Une baisse structurelle des coûts d'acceptation. Pour un commerce réalisant 1 million de dirhams de paiements carte par an, le seul recul du plafond général de 0,65 % à 0,50 % représente jusqu'à 1.500 dirhams par an récupérables, avant même toute renégociation.
- Renégociez votre contrat marchand. Le plafond est un maximum, pas un tarif. Dès octobre, demandez à votre banque acquéreuse comment la baisse sera répercutée dans votre commission de service marchand – surtout si vous gérez une supérette, une pharmacie ou un site e-commerce à faibles marges.
- Plus de raisons d'accepter la carte. Chaque point de baisse réduit l'écart entre le coût de la manipulation d'espèces (transport, sécurité, monnaie, pertes) et l'acceptation électronique.
Ce que cela change pour les consommateurs
Les frais d'interchange ne vous sont pas facturés directement – c'est un flux interbancaire. Mais le consommateur y gagne indirectement :
- Une meilleure acceptation de la carte. Moins chère à accepter, la carte se diffuse chez plus de petits commerçants, taxis, étals et services publics.
- Essor du sans-contact et du mobile. Des frais réduits améliorent l'économie des réseaux CMI, des portefeuilles mobiles et des plafonds sans-contact.
- Un effet potentiel sur les prix. Dans les secteurs concurrentiels, les économies de coût finissent par se retrouver dans les prix ou les promotions – plus le marché est transparent, plus le transfert est rapide.
- Un accès moins cher aux services publics numériques. Avec un taux de 0,15 %, payer un impôt, une amende ou une facture en ligne perd l'essentiel de son coût de traitement – un argument de moins pour rester dans la file d'attente.
Pourquoi Bank Al-Maghrib fait cela
Cette décision s'inscrit dans une stratégie plus large, bien documentée par la banque centrale : augmenter la part des paiements électroniques, réduire la dépendance de l'économie au cash, élargir l'inclusion financière et accompagner l'agenda national de transition numérique. Chaque point de base gagné sur les coûts d'acceptation attire de nouveaux commerçants dans l'écosystème électronique – et chaque nouveau commerçant acceptant attire de nouveaux porteurs de carte.
Que faire avant le 1er octobre
- Commerçants : relisez votre convention de compte marchand, notez votre taux effectif actuel, et prenez rendez-vous de renégociation avec votre acquéreur pour octobre.
- Consommateurs : rien à faire – mais attendez-vous à plus de points d'acceptation et à une expérience de paiement plus fluide à mesure que la réforme se déploie.
- Petites entreprises en ligne : si vous aviez repoussé l'acceptation de la carte à cause des coûts, refaites vos calculs avec le plafond à 0,50 % (et 0,15 % pour les services publics si vous servez ce segment).
Questions fréquentes
Mes frais bancaires baisseront-ils au 1er octobre 2026 ?
Pas directement. Les frais d'interchange sont versés entre banques, en coulisses de chaque paiement par carte. Vous ne verrez aucune ligne changer sur votre relevé. La réforme réduit le coût d'acceptation pour les commerçants, ce qui tend à élargir l'acceptation et, dans les secteurs concurrentiels, à profiter progressivement aux consommateurs.
C'est quoi un frais d'interchange ?
C'est la commission que la banque du commerçant verse à la banque du porteur de la carte pour chaque paiement, afin de rémunérer l'émetteur pour le risque de fraude, les coûts d'émission des cartes et la garantie de paiement. Au Maroc, son niveau maximal est fixé par la réglementation de Bank Al-Maghrib.
Qu'est-ce qui change pour les commerçants au 1er octobre 2026 ?
Le plafond général de l'interchange domestique passe de 0,65 % à 0,50 % hors taxes – environ un quart de moins. Les commerçants doivent demander à leur banque acquéreuse de répercuter cette baisse dans leur commission de service marchand.
Le taux de 0,15 % s'applique-t-il à tous les paiements ?
Non. Le taux spécial de 0,15 % concerne l'interchange des paiements numériques des services publics (impôts, amendes, taxes et assimilés), selon la décision réglementaire de Bank Al-Maghrib. Les paiements par carte généraux relèvent du plafond de 0,50 %.
Salah-eddine couvre l'impôt sur le revenu personnel, le calcul des salaires et la sécurité sociale au Maroc. Son objectif est de rendre les barèmes fiscaux et les retenues sur fiches de paie compréhensibles pour chaque salarié marocain.