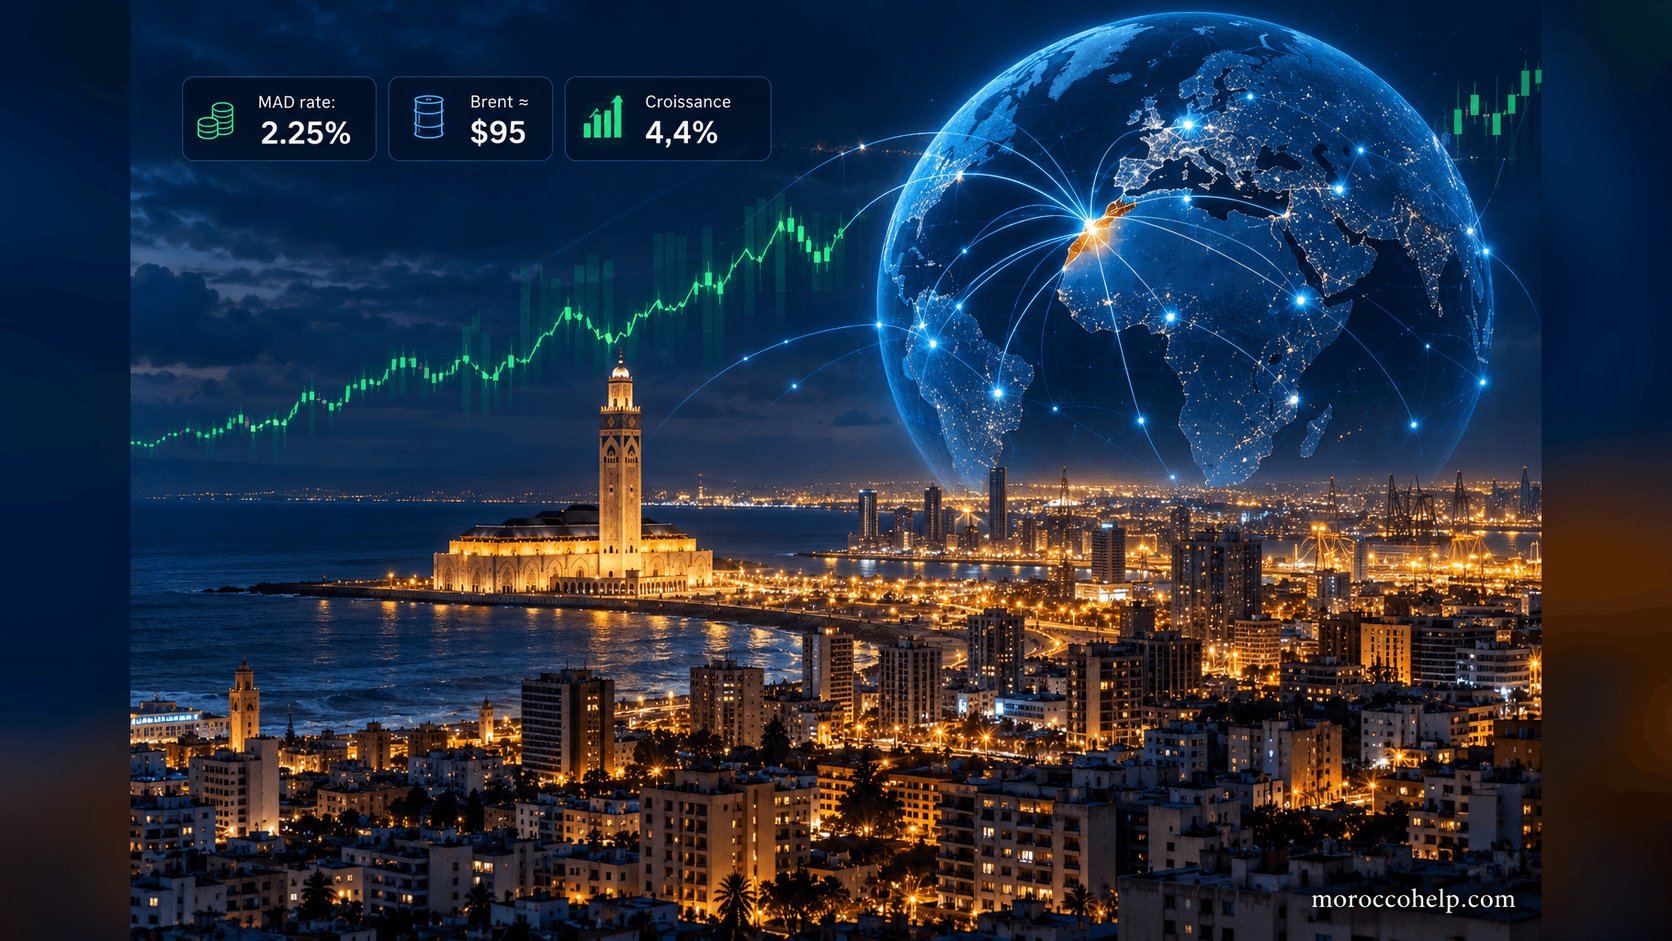
Lors de sa réunion du Conseil du 23 juin 2026, Bank Al-Maghrib (BAM), la banque centrale du Maroc, a décidé de maintenir son taux directeur inchangé à 2,25 % – la cinquième décision consécutive de stabilité. La Banque prévoit que l'économie croîtra d'environ 5,2 % en 2026, avec une inflation contenue autour de 1,5 % avant de remonter à près de 2,1 % en 2027.
Cet article explique ce que la banque centrale a décidé, pourquoi, et ce que cela signifie concrètement pour les ménages marocains (crédits immobiliers et épargne), les entreprises (coût du financement) et le dirham.
La décision : 2,25 % à nouveau
Après avoir abaissé le taux tout au long de 2024 pour soutenir la reprise post-sécheresse, BAM maintient désormais le taux directeur à 2,25 % lors de plusieurs réunions consécutives. La décision de juin 2026 était très attendue par les analystes, dont BMI/Fitch Solutions, qui s'attend à ce que le taux reste inchangé tout au long de 2026.
Le raisonnement est simple :
- L'inflation est de nouveau maîtrisée. Après la flambée de 2022-2023, les prix se sont stabilisés, et BAM anticipe une inflation moyenne de 1,5 % en 2026.
- La croissance est solide. L'économie devrait progresser d'environ 5,2 % en 2026, portée à la fois par l'agriculture et l'activité non agricole.
- Aucune urgence d'agir. Avec une inflation faible et une croissance forte, la banque centrale a jugé que le maintien était la voie prudente.
Le tableau macroéconomique 2026
Les prévisions de BAM recoupent étroitement celles d'autres institutions, dressant un tableau national cohérent pour 2026.
| Indicateur | 2025 (est.) | 2026 (prévision) | 2027 (prévision) | Source |
|---|---|---|---|---|
| Croissance du PIB | ~4,6 % | 5,2 % | plus basse (≈3,5 %) | Bank Al-Maghrib (juin 2026) |
| Croissance (recoupement) | 4,6 % | 5,0 % | 3,9 % | Perspectives économiques OCDE |
| Inflation | contenue | 1,5 % | ~2,1 % | Bank Al-Maghrib |
| Taux directeur | 2,25 % | 2,25 % | stabilité attendue | BAM / BMI |
| Croissance mondiale | 3,3 % | 3,0 % | 3,0 % | BAM (juin 2026) |
Le message phare : le Maroc croît plus vite que la plupart de ses économies comparables, tout en maintenant l'une des inflations les plus faibles de la région. L'OCDE, de son côté, prévoit 5,0 % de croissance en 2026 et 3,9 % en 2027 – confirmant essentiellement les chiffres de BAM.
Ce que le taux signifie pour les ménages
Un taux stable à 2,25 % est, dans l'ensemble, une bonne nouvelle pour les ménages marocains.
Crédits immobiliers et prêts
Le taux directeur de la banque centrale fixe le plancher des taux que pratiquent les banques commerciales. Avec le taux maintenu à un niveau relativement bas de 2,25 % :
- Le crédit reste abordable. Les mensualités des prêts immobiliers et les taux des prêts personnels restent proches des niveaux actuels – pas de choc de hausse pour les budgets des ménages.
- Une fenêtre pour acheter. Pour ceux qui envisagent un achat immobilier, les conditions de financement restent favorables. (Pour les taxes et frais liés à l'achat lui-même, voir notre guide fiscal d'achat immobilier 2026.)
Épargne
- Les taux des comptes de dépôt et d'épargne restent globalement stables, reflétant le taux directeur inchangé.
- Avec une inflation de seulement 1,5 %, le rendement réel de l'épargne est légèrement positif – c'est-à-dire que l'argent déposé en banque conserve globalement son pouvoir d'achat, contrairement aux années de forte inflation.
Ce que le taux signifie pour les entreprises
Pour les sociétés – notamment les petites et moyennes entreprises (PME) – la posture de la banque centrale pèse sur le coût des capitaux d'exploitation et des prêts d'investissement.
- Des coûts de financement stables. Un taux maintenu signifie aucune hausse surprise du coût des prêts bancaires, ce qui facilite la planification de l'investissement et de l'embauche.
- Un soutien au contexte de croissance. Avec une économie censée croître de ~5,2 %, les entreprises évoluent dans un environnement de demande favorable. Le taux stable permet à cette croissance de se traduire par l'expansion plutôt que d'être absorbée par un service de la dette plus lourd.
- Cohérent avec l'agenda de réforme. Le contexte de faible inflation et de croissance est celui sur lequel se déploient les réformes fiscales 2026 – le système de retenue à la source (RAS), la TVA à deux taux et l'impôt sur les sociétés.
Le dirham et le contexte externe
Le communiqué de BAM de juin 2026 a aussi souligné le contexte mondial : la croissance mondiale devrait ralentir, passant de 3,3 % en 2025 à environ 3,0 % en 2026 et 2027. Une économie mondiale plus molle peut peser sur les exportations marocaines, le tourisme et les transferts des MRE, mais le régime de change géré du dirham et le niveau confortable des réserves de change donnent à la banque centrale la marge de maintenir une politique stable.
Ce qu'il faut surveiller ensuite
Les prochaines réunions du Conseil de BAM réévalueront le tableau. Les principales risques à la hausse à surveiller :
- Des surprises d'inflation – si les prix des matières premières ou une mauvaise saison agricole font flamber les prix, une future hausse de taux devient possible.
- Le ralentissement mondial – si la croissance mondiale ralentit plus que prévu, cela pourrait freiner les exportations marocaines et inciter la banque à maintenir, voire à assouplir.
- La politique budgétaire – la Loi de Finances 2026 vise une nouvelle réduction du déficit budgétaire vers environ 3 % du PIB, soutenue par la hausse des recettes fiscales liée à l'élargissement de l'assiette.
Pour l'heure, le message de la banque centrale est celui d'une confiance prudente : le Maroc croît, les prix sont stables, et il n'y a pas lieu de changer de cap.
Questions fréquentes
Quel est le taux directeur de Bank Al-Maghrib en 2026 ?
Lors de la réunion du Conseil du 23 juin 2026, le taux directeur est de 2,25 %, niveau auquel il est maintenu pour la cinquième décision consécutive.
Pourquoi Bank Al-Maghrib a-t-il maintenu le taux inchangé ?
Parce que l'inflation est faible (environ 1,5 % prévu en 2026) et que la croissance est forte (environ 5,2 % prévu en 2026). Avec des prix stables et une économie en expansion, la banque centrale n'a vu aucune raison de relever ni de baisser le taux.
Comment le taux directeur influe-t-il sur les crédits immobiliers au Maroc ?
Le taux de la banque centrale influence les taux pratiqués par les banques commerciales. Avec le taux maintenu à 2,25 %, les taux des crédits immobiliers et des prêts restent globalement stables, maintenant le crédit abordable pour les ménages.
Quelle est la prévision de croissance du PIB du Maroc pour 2026 ?
Bank Al-Maghrib prévoit environ 5,2 % de croissance en 2026. L'OCDE projette un chiffre très proche de 5,0 % pour 2026, puis 3,9 % en 2027.
Les taux vont-ils monter ou baisser ensuite au Maroc ?
La plupart des analystes (dont BMI/Fitch Solutions) s'attendent à ce que Bank Al-Maghrib maintienne le taux à 2,25 % tout au long de 2026. Un changement dépendrait de surprises d'inflation ou d'un ralentissement mondial plus marqué.
Avertissement
Cet article résume la décision de politique monétaire de Bank Al-Maghrib du 23 juin 2026 et les prévisions macroéconomiques publiées, à titre informatif uniquement. Il ne constitue pas un conseil financier, d'investissement ou d'emprunt. Les taux des prêts et des dépôts sont fixés individuellement par les banques commerciales et varient selon le produit et l'emprunteur.
Salah-eddine couvre l'impôt sur le revenu personnel, le calcul des salaires et la sécurité sociale au Maroc. Son objectif est de rendre les barèmes fiscaux et les retenues sur fiches de paie compréhensibles pour chaque salarié marocain.