Une question revient souvent depuis l'entrée en vigueur de la retenue à la source sur la TVA (RAS TVA) au Maroc : « Les factures en dessous de 50 000 DH ne sont-elles pas exonérées ? » La réponse est non – et la confusion vient d'une mauvaise lecture du seuil.
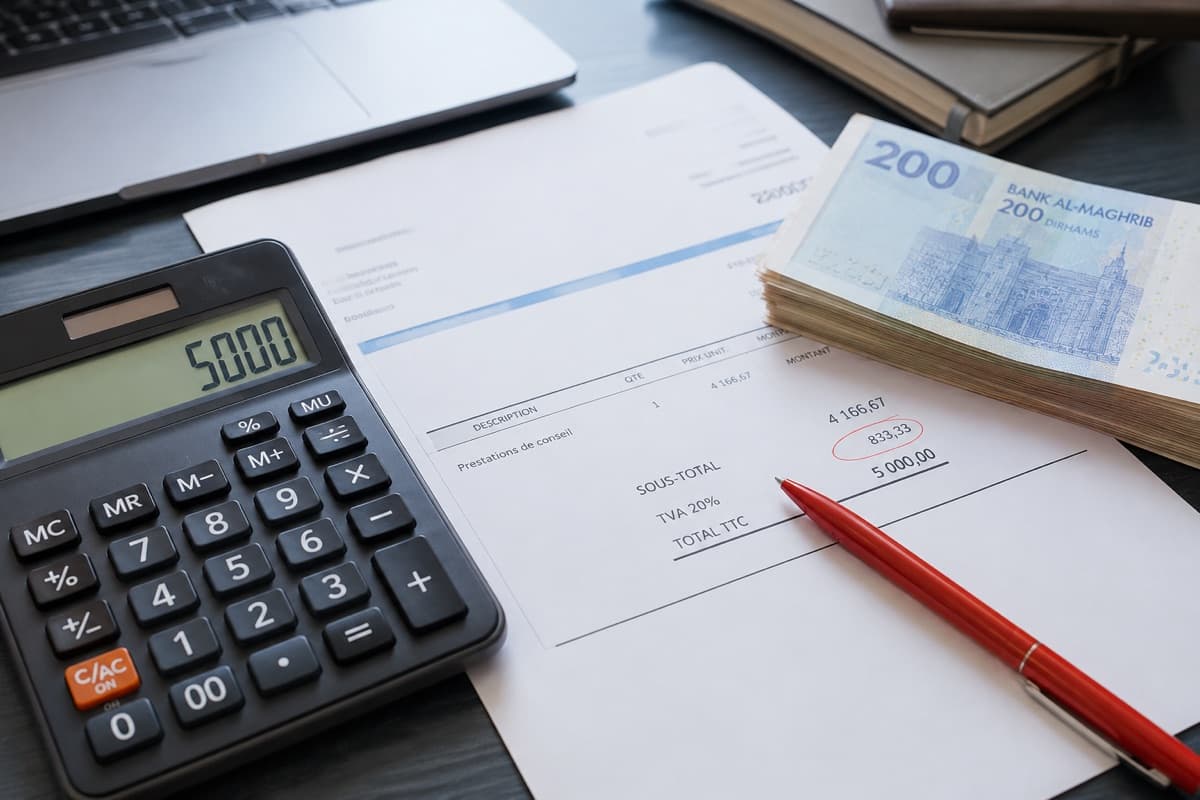
La règle est en réalité à deux niveaux : un seuil par opération de 5 000 DH TTC, doublé d'un plafond mensuel cumulé de 50 000 DH TTC par fournisseur. Cet article décrypte les deux, les autres cas d'exclusion (marchés publics, secteurs exclus), et donne des exemples chiffrés tirés de l'article 117 du Code Général des Impôts (CGI) 2026.
Pour le mécanisme général de la retenue (75 % / 100 % de la TVA, seuil de chiffre d'affaires), voir notre guide sur la RAS des prestations.
Le piège du « 50 000 »
Beaucoup d'entreprises croient que toute facture inférieure à 50 000 DH échappe à la retenue. C'est faux. Le texte de l'article 117-V du CGI dit exactement :
« ...les opérations de prestations de services dont le montant est inférieur ou égal à cinq mille (5 000) dirhams, dans la limite de cinquante mille (50 000) dirhams par mois et par fournisseur de ces services. »
Il faut lire les deux nombres ensemble :
| Seuil | Valeur | Portée |
|---|---|---|
| Par opération | 5 000 DH TTC | Une seule facture ≤ 5 000 TTC est exonérée |
| Plafond mensuel par fournisseur | 50 000 DH TTC | L'exonération des petites factures cesse dès que le cumul mensuel dépasse 50 000 DH |
Autrement dit, le 50 000 n'est pas un seuil par facture : c'est un plafond agrégé par mois et par fournisseur, conçu pour empêcher de scinder une grosse facture en multiples petites lignes ≤ 5 000 DH afin d'esquiver la retenue.
Exemples chiffrés
Voici comment la règle s'applique en pratique (prestations de services, TVA 20 %) :
| Facture TTC | ARF | Décision | TVA retenue |
|---|---|---|---|
| 3 000 DH | – | Exonérée (≤ 5 000 TTC) | 0 DH |
| 12 000 DH | Oui | Soumise → 75 % de la TVA | 1 500 DH |
| 45 000 DH | Oui | Soumise → 75 % de la TVA | 5 625 DH |
| 45 000 DH | Non | Soumise → 100 % de la TVA | 7 500 DH |
L'exemple des 45 000 DH est explicitement confirmé par la pratique de la DGI : une facture d'assistance technique de 45 000 DH TTC avec attestation donne une TVA de 7 500 DH, dont 75 % sont retenus (5 625 DH). Une facture de ce montant n'est jamais exonérée, même si elle est inférieure à 50 000 DH.
Rappel du mécanisme : avec une attestation de régularité fiscale (ARF) valide, le client retient 75 % de la TVA et verse les 25 % restants au fournisseur. Sans ARF, il retient 100 %. Le fournisseur récupère la TVA retenue via sa déclaration de TVA normale – c'est un décalage de trésorerie, pas une perte définitive.
Pourquoi le plafond mensuel de 50 000 DH ?
Le plafond mensuel par fournisseur protège l'administration contre l'évitement par fractionnement. Imaginons un fournisseur qui facturerait 40 petites factures de 4 900 DH TTC dans le même mois (soit 196 000 DH au total) : sans le plafond, chacune serait « exonérée ». Avec le plafond de 50 000 DH/mois/fournisseur, l'exonération cesse de s'appliquer dès que le cumul dépasse 50 000 DH – les factures suivantes redeviennent soumises à la retenue.
Concrètement, un client qui règle plusieurs petites factures à un même fournisseur dans le mois doit suivre le cumul : tant que le total mensuel des factures ≤ 5 000 TTC reste sous 50 000 DH, elles restent exonérées ; au-delà, la retenue s'applique.
Les autres cas d'exclusion de la RAS TVA
Le seuil de 5 000 / 50 000 n'est pas le seul mécanisme qui sort une opération du champ de la retenue. L'article 117 du CGI prévoit deux autres exclusions.
1. Les secteurs exclus
Certaines prestations sont totalement hors champ de la RAS TVA, quel que soit leur montant :
- les ventes d'énergie électrique et d'eau livrées aux réseaux de distribution publique ;
- les prestations d'assainissement fournies aux abonnés (ainsi que la location de compteurs d'eau et d'électricité) ;
- les ventes et prestations des opérateurs de télécommunication ;
- les prestations rendues par tout agent démarcheur ou courtier d'assurances.
Pour ces opérations, aucune retenue n'est à opérer, même au-delà de 5 000 DH TTC.
2. Le client public soumis aux marchés publics (biens et travaux)
Pour les biens d'équipement et travaux (article 117-IV du CGI), la retenue s'applique normalement à 100 % de la TVA lorsque le fournisseur ne présente pas d'ARF. Mais il existe une exception notable :
« Ne sont pas tenus d'opérer la retenue à la source [...] l'État, les collectivités territoriales ainsi que les établissements publics et les autres personnes morales de droit public [...] tenus [...] d'appliquer la réglementation relative aux marchés publics. »
Les personnes publiques assujetties au code des marchés publics sont donc dispensées de la retenue sur les biens et travaux – mais uniquement sur cette branche. Sur les prestations de services (article 117-V), elles restent tenues d'opérer la retenue comme tout autre acheteur.
| Branche | Client public (marchés publics) | Autre client |
|---|---|---|
| Prestations de services | Retenue due (75 % / 100 %) | Retenue due |
| Biens d'équipement / travaux | Dispensé (0 %) | 100 % sans ARF, 0 % avec ARF |
Checklist pratique pour les entreprises
- Ne confondez pas les deux seuils – l'exonération par facture est à 5 000 DH TTC, pas 50 000.
- Suivez le cumul mensuel par fournisseur – tenez un registre du total des petites factures (≤ 5 000 TTC) par fournisseur et par mois ; dès 50 000 DH, l'exonération tombe.
- Demandez l'ARF à chaque fournisseur – elle fait passer la retenue de 100 % à 75 % de la TVA. Sans elle, vous retenez la totalité de la TVA.
- Identifiez vos clients publics – s'ils sont soumis aux marchés publics, ils sont dispensés de retenue sur vos factures de biens et travaux.
- Vérifiez le secteur – telecom, courtage d'assurances, énergie/eau et assainissement sont hors champ : aucune retenue à opérer ni à déclarer.
- Déclarez via SIMPL-TVA – la retenue est versée en ligne sur le portail de la DGI, accompagnée d'un relevé détaillé.
Sources
- Direction Générale des Impôts (DGI) – tax.gov.ma
- Retenue à la source sur la TVA – finances.gov.ma (communiqué DGI)
- Code Général des Impôts 2026 – articles 117-IV et 117-V
- Note Circulaire DGI n° 735 (modalités d'application)
Avertissement
Cet article est fourni à titre informatif seulement et ne constitue pas un conseil fiscal ou juridique. Il est fondé sur le Code Général des Impôts 2026 et la Loi de Finances n° 50-25 pour 2026. Confirmez les dispositions exactes auprès de la DGI ou d'un conseiller agréé. Pour des exemples chiffrés combinant la RAS IS et la RAS TVA, voir notre article d'exemples pratiques.
Marouan est spécialisé dans la fiscalité des entreprises, la TVA et la conformité réglementaire au Maroc. Il rédige des guides pratiques pour aider les entrepreneurs et les entreprises à naviguer le système fiscal marocain.