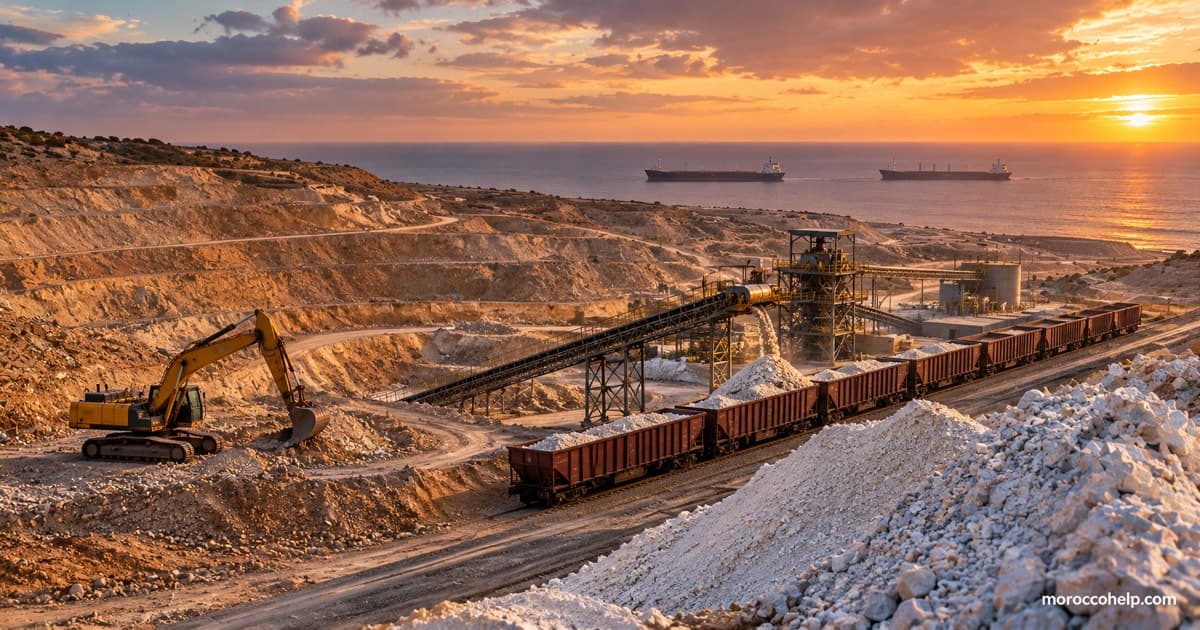
C'est l'une des grandes bascules silencieuses de l'actualité économique de cet automne. Sauf qu'elle ne fait plus si silence que ça sur les comptes d'OCP : la Chine, premier producteur mondial de phosphate, réduit fortement ses exportations d'engrais pour prioriser son marché intérieur, pendant que la crise au Moyen-Orient a fait tripler le prix du soufre, l'intrant numéro un des engrais phosphatés. Résultat d'un premier semestre 2026 exceptionnellement brutal : OCP décroche une perte nette de 2,84 milliards de dirhams (contre un bénéfice de 8,25 milliards un an plus tôt), mais tient sa marge EBITDA à 28 % (là où Mosaic tombe à 9 % et Nutrien à 8 %) et gagne des parts de marché mondiales, portées de 28 % à 30 %. Décryptage chiffré d'un chassé-croisé entre marchés asiatiques, géopolitique du Golfe et économie marocaine, dans un contexte global déjà chahuté que nous suivions dans notre brief marchés internationaux de fin septembre.
Ce qui se passe côté Chine (et en Asie)
Premier producteur mondial, la Chine a tari une part importante de ses exportations d'engrais phosphatés : Pékin privilégie désormais son marché intérieur, au point que les analystes parlent d'un « effondrement » des flux d'exportation chinois. OCP le confirme dans son rapport semestriel : l'offre mondiale reste contrainte par « l'absence continue des exportations chinoises », à quoi s'ajoutent des volumes russes réduits vers l'Europe et des exportations saoudiennes en retrait.
Conséquence directe : l'offre mondiale de nutriments se resserre. Un acheteur d'engrais qui pouvait s'approvisionner à bas prix côté chinois doit désormais se tourner vers les autres grands fournisseurs, et enchérir plus agressivement sur les volumes disponibles. C'est précisément dans ce vide que le phosphate marocain devient stratégique.
À cela s'ajoute un lien commercial moins connu mais spectaculaire : le Maroc est devenu en mai 2026 la première destination des exportations chinoises d'ammoniac, absorbant plus d'un quart des livraisons chinoises durant un mois record, de quoi alimenter les usines d'engrais d'OCP en azote, un intrant clé dont le prix a flambé ailleurs.
Le choc venu du détroit d'Ormuz
Si la Chine ferme les vannes côté engrais, un autre détroit a frappé celui du soufre. La guerre en Iran et les perturbations du détroit d'Ormuz, par où transite environ 45 % du soufre mondial exporté par mer (plus de 35 % de l'urée, 25 % de l'ammoniac et 20 % du phosphate), ont envoyé les cours dans le stratosphère :
- Prix moyen d'import du soufre au Maroc : 5 490 dirhams la tonne de janvier à juillet, en hausse de 182 % sur un an, selon un rapport de septembre du ministère de l'Économie et des Finances.
- Facture totale : 27,2 milliards de dirhams (2,8 Md$) de soufre importé de janvier à août, en hausse de près de 190 % sur un an, selon les données de l'Office des Changes. Le seul mois d'août a ajouté environ 7 milliards de dirhams (+35 % par rapport à juillet).
- Les ciseaux : sur le premier semestre, le prix du soufre a triplé tandis que les prix des engrais ne montaient que d'environ 20 % : impossible de répercuter intégralement un tel choc sur des agriculteurs déjà contraints par l'affordabilité.
Le Maroc dépend pour son soufre du Kazakhstan, de l'Arabie saoudite et des Émirats, et a ouvert des discussions avec l'Irak pour sécuriser des volumes supplémentaires.
Les chiffres marocains : le semestre en tableaux
| Indicateur | Chiffre | Détail |
|---|---|---|
| Exportations de phosphates et dérivés (janv.-août) | 61 Mds MAD, -6 % | Données Office des Changes |
| Imports de soufre (janv.-août) | 27,2 Mds MAD, +190 % | Prix moyen : 5 490 MAD/t (+182 %) janv.-juil. |
| Chiffre d'affaires OCP (S1 2026) | 48,37 Mds MAD, -7,3 % | Contre 52,17 Mds au S1 2025 |
| EBITDA OCP (S1) | 13,31 Mds MAD, -28 % | Marge à 28 % (36 % un an plus tôt), 27 % au T2 |
| Résultat net part du groupe (S1) | -2,84 Mds MAD | Contre +8,25 Mds au S1 2025 |
| Commerce mondial d'engrais phosphatés (S1) | -22 % | Demandes indienne, européenne et africaine en repli |
| Exportations marocaines d'engrais (S1) | -16 % | Mieux que le marché → part mondiale 28 % → 30 % |
| Prévision Bank Al-Maghrib (2026) | +9,7 % d'exportations de phosphates | Pari sur une accélération fin d'année |
La perte nette s'explique mécaniquement : la hausse de la seule facture de soufre dépasse le recul de l'EBITDA, et les charges financières d'une dette importante achèvent d'inverser le résultat. Mais la lecture opérationnelle reste solide, c'est tout le paradoxe de ce semestre.
OCP mieux que ses rivaux : le comparatif qui dit tout
Le rapport semestriel d'OCP inclut une comparaison internationale qui mérite le détour. Marges EBITDA des activités phosphates au premier semestre 2026 :
| Groupe | Marge EBITDA S1 2026 | Évolution EBITDA phosphate |
|---|---|---|
| Ma'aden (Arabie saoudite) | 33 % | -34 % à -51 % (fourchette du secteur) |
| OCP (Maroc) | 28 % | -26 % (en dollars, base comparable) |
| PhosAgro (Russie) | 22 % | n.d. |
| ICL (Israël) | 19 % | n.d. |
| Mosaic (États-Unis) | 9 % | n.d. |
| Nutrien (Canada) | 8 % | n.d. |
L'avantage de Ma'aden tient à son accès domestique au soufre et à l'ammoniac ; les autres en subissent le prix plein. Symbole du choc : chez Mosaic au Brésil, le taux d'utilisation des capacités phosphates est tombé de 84 % à 47 % entre le T2 2025 et le T2 2026, la mine de Patrocínio a été mise en sommeil, et la production de roche brésilienne a reculé de 1 million à 0,7 million de tonnes. Pendant ce temps, OCP a continue d'approvisionner ses clients, et le Brésil, resté le marché le plus résilient, a vu les ventes marocaines progresser.
La riposte d'OCP : TSP, ammoniac chinois et retour aux États-Unis
Face au choc des intrants, le groupe n'est pas resté passif :
- Le pivot vers le TSP. Le triple superphosphate exige beaucoup moins de soufre et aucun ammoniac. Il est passé de 26 % à 35 % des volumes d'engrais exportés au premier semestre, et une troisième ligne TSP d'une capacité de 1 million de tonnes a démarré à Jorf Lasfar en juillet.
- Des stocks sécurisés en amont. OCP avait acheté son soufre avant la flambée dès fin 2025 et diversifié ses sources, dont l'ammoniac chinois (le Maroc, première destination en mai).
- Maintenance anticipée. Les perturbations d'approvisionnement ont imposé des travaux touchant environ 30 % des capacités de production ; une partie du programme a été avancée au T2 pour préserver la flexibilité du second semestre.
- Le retour sur le marché américain. Washington a suspendu le 29 juin les droits compensateurs sur les phosphates marocains (jusqu'à 8 mois), invoquant une pénurie d'engrais ; OCP a repris ses exportations vers les États-Unis en juillet et août.
- La montée des produits de spécialité : le pôle Specialty Products & Solutions a crû de 26 % à 4,76 milliards de dirhams.
Côté bilan : 16,07 milliards de dirhams investis au S1 (en hausse sur un an), 32,69 milliards de trésorerie, dette nette financière à 115,47 milliards (3,05× l'EBITDA contre 2,76× fin 2025), et un accès aux marchés confirmé par une émission hybride internationale de 1,5 Md$ sursouscrite plus de quatre fois.
Bonne ou mauvaise nouvelle ? Les deux à la fois
Les vents porteurs : des prix soutenus par l'offre chinoise en retrait, une part de marché mondiale en hausse (28 % → 30 %), ~70 % des réserves mondiales de phosphate, et des capacités fraîchement étendues pour capter la demande orpheline d'Asie.
Les vents contraires : une facture de soufre à +190 %, une perte nette de 2,84 milliards, un dollar fort qui renchérit chaque intrant (voir notre analyse du dirham face à l'euro et au dollar) et le risque d'un revirement brutal si la Chine rouvre ses exportations.
Pourquoi ça compte pour l'économie marocaine
Les phosphates constituent le troisième secteur exportateur du royaume, derrière l'automobile et les industries agroalimentaires. Trois canaux de transmission :
- Recettes en devises : 61 milliards de dirhams sur 8 mois, un flux qui soutient les réserves de change et, au passage, le dirham.
- Emploi et investissement local : les sites de Khouribga, Jorf Lasfar et Benguérir tirent des régions entières.
- Marché actions et confiance : les résultats d'OCP pèsent sur la perception du cycle des matières premières à la Bourse de Casablanca, après un mois de septembre déjà difficile pour le MASI (voir notre brief sur la clôture du 28 septembre).
FAQ
Pourquoi les exportations chinoises de phosphates sont-elles si importantes ?
La Chine est le premier producteur mondial. Quand elle se retire du marché export, des millions de tonnes d'engrais disparaissent de l'offre mondiale, et les acheteurs se rabattent sur les autres fournisseurs, dont le Maroc, en faisant monter les prix.
Pourquoi le prix du soufre a-t-il autant augmenté ?
La guerre en Iran et les perturbations du détroit d'Ormuz, par où passe environ 45 % du soufre mondial exporté par mer, ont resserré brutalement l'offre. Le prix moyen d'import au Maroc a grimpé de 182 % sur un an (5 490 dirhams la tonne de janvier à juillet).
OCP est-il en difficulté ?
OCP a publié une perte nette de 2,84 milliards de dirhams au premier semestre, mais sa marge EBITDA (28 %) surpasse presque tous ses concurrents, sa trésorerie reste solide (32,7 milliards), ses investissements progressent et il gagne des parts de marché mondiales. C'est un choc de coûts absorbé, pas une défaillance structurelle.
Comment OCP limite-t-il sa dépendance au soufre ?
En accélérant le TSP (un engrais qui demande peu de soufre et pas d'ammoniac, désormais 35 % des volumes exportés), en sécurisant ses stocks et sources en amont (dont l'ammoniac chinois), et en avançant sa maintenance.
Quel est l'impact pour les agriculteurs marocains ?
Un marché mondial tendu soutient les prix des engrais. Pour l'agriculture locale, le programme national de subvention des engrais amortit une partie du choc, mais la facture globale reste orientée à la hausse.
Que prévoit Bank Al-Maghrib ?
La banque centrale table sur une hausse de 9,7 % des exportations de phosphates sur 2026, un pari sur l'accélération des volumes, et sur le fait que les vents asiatiques restent porteurs.
À lire aussi
- Brief marchés internationaux du 29 septembre 2026
- Dirham : euro et dollar au 5 octobre 2026
- Bourse de Casablanca : clôture du 28 septembre 2026
Yassine suit la Bourse de Casablanca, les décisions de Bank Al-Maghrib et les indicateurs macroéconomiques du Maroc. Il traduit les mouvements de marché en enseignements clairs et pratiques pour les investisseurs et épargnants marocains.