Catégorie
Entreprise
Les essentiels de la finance et de la fiscalité pour les entreprises et auto-entrepreneurs marocains - de la facturation et des obligations de TVA à la contribution professionnelle unique (CPU) et l'impôt sur les sociétés.
5 articles sur Entreprise
Entreprise
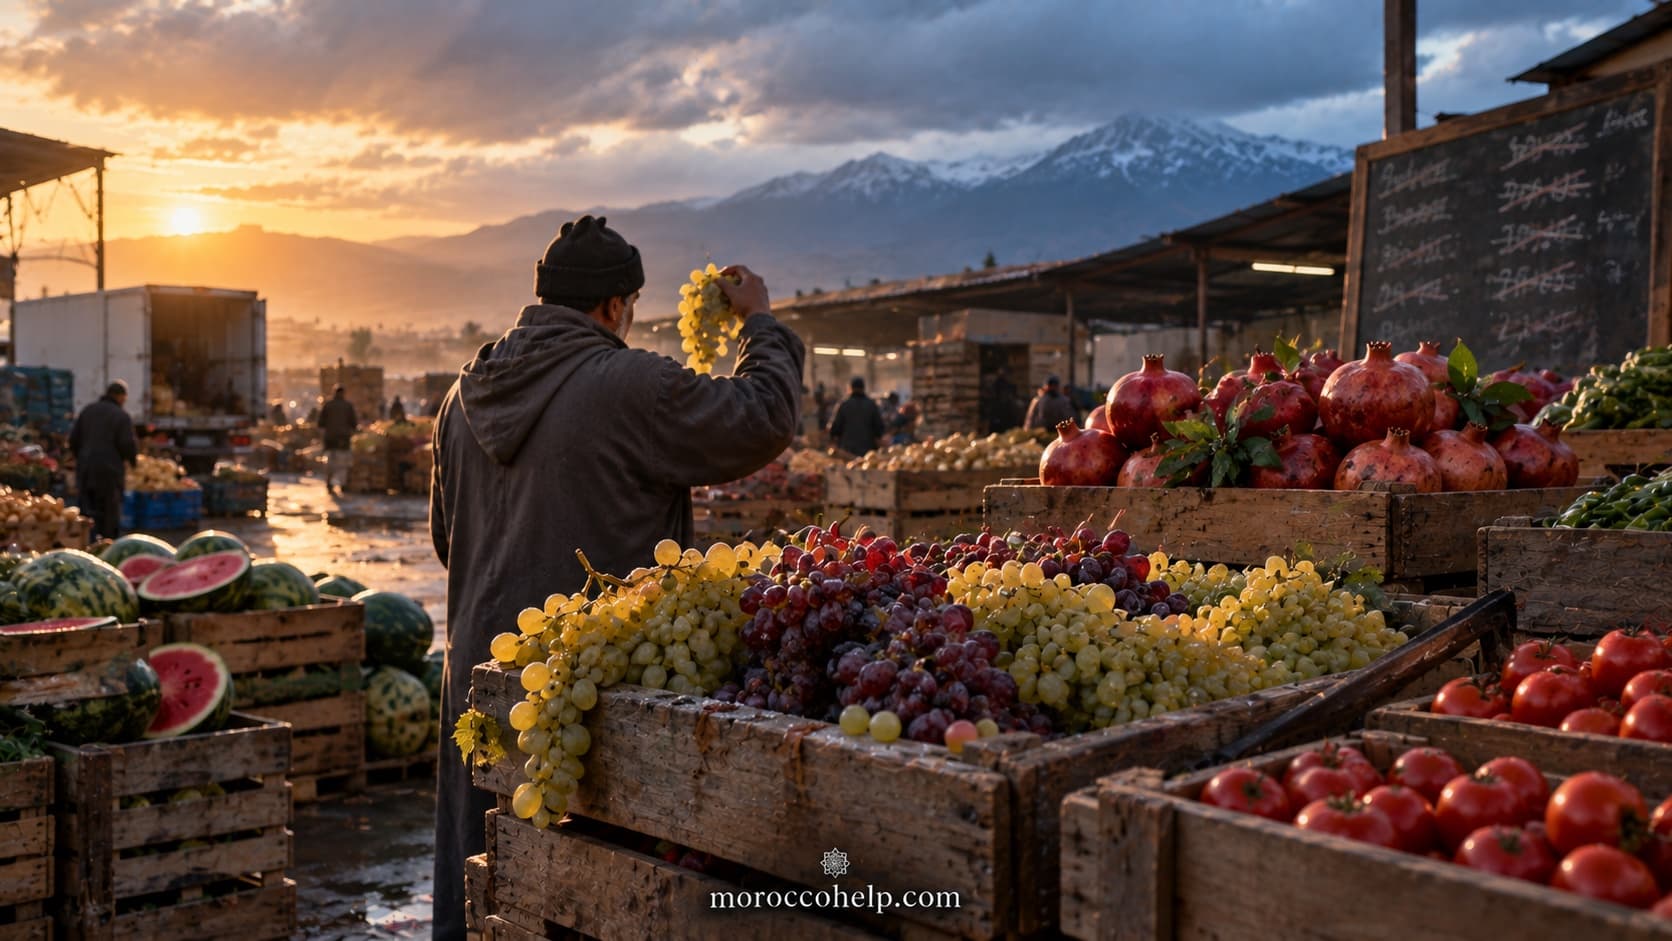
Brief de risque fruits et légumes : semaine du 14 septembre 2026, prix en chute, marchandises fragiles, où placer la trésorerie
Une lecture financière du marché de gros marocain des fruits et légumes pour la semaine du 14 septembre 2026. Raisin en repli de 11 à 7 DH/kg (-36% de perte latente en une semaine), pastèque en détresse à 0,50 DH/kg, tomate bon marché aujourd'hui mais promise à la hausse après les dégâts d'orage du Souss-Massa. Graphiques de prix, matrice des risques, dossier d'exportation de l'oignon, dimensionnement des positions et arithmétique des pertes que chaque grossiste devrait faire avant d'acheter.
Marouan Tazi·12 min de lecture
Lire l'article
Entreprise
Comptabilité au Maroc (2026) : loi 9-88, facturation électronique, échéances, pénalités et coûts
Tenue de comptabilité au Maroc en 2026 : obligations de la loi 9-88 et du CGNC, livres obligatoires, comptabilité informatisée et facturation électronique (article 145-IX), échéances TVA et impôts via SIMPL, pénalités, conservation des documents et honoraires d'un expert-comptable.
Salah-eddine Bennani·11 min de lecture
Lire l'article
Entreprise
RAS sur prestations 2026 : le seuil de chiffre d'affaires qui élargit la retenue pour les entreprises
À partir du 1ᵉʳ juillet 2026, le Maroc étend la retenue à la source sur les honoraires de prestations aux entreprises au-dessus d'un seuil progressif (≥ 500 MDH, puis 350/200), plus une RAS IS de 5 % et la RAS TVA (75 % / 100 %). Guide pratique pour la facturation B2B, la trésorerie et l'attestation de régularité fiscale.
Marouan Tazi·6 min de lecture
Lire l'article
Entreprise
Impôt sur les Sociétés au Maroc 2026 : deux taux et réforme achevée
La réforme de l'IS au Maroc est terminée en 2026 : barème à deux taux de 20 % et 35 % selon un seuil de 100 millions DH. Taux, cotisation minimale, exonérations et nouveautés de la LF 2026.
Marouan Tazi·3 min de lecture
Lire l'article
Entreprise
Auto-entrepreneur au Maroc 2026 : comprendre la Contribution Professionnelle Unique (CPU)
Plus de 250 000 auto-entrepreneurs au Maroc paient la CPU à la place de l'IR, de la taxe professionnelle et de la CSS. Taux 2026, plafonds, éligibilité et obligations pratiques.
Marouan Tazi·3 min de lecture
Lire l'article